El control de gestión permite conocer si una organización está avanzando hacia sus objetivos y si los recursos, procesos y decisiones están contribuyendo a los resultados esperados. Para ello, transforma información financiera y operacional en indicadores que ayudan a evaluar el desempeño y reconocer oportunidades de mejora.
Sin embargo, disponer de datos no garantiza tomar buenas decisiones. Una empresa puede medir ventas, costos, productividad o satisfacción de clientes y, aun así, tener dificultades para interpretar qué significan esos resultados y qué acciones debería implementar.
El desafío está en relacionar los indicadores de gestión con los objetivos estratégicos de la organización. Cuando esa conexión existe, la información deja de ser solamente un registro de resultados y se convierte en una herramienta para orientar decisiones, asignar recursos y evaluar avances.
¿Qué es el control de gestión y para qué sirve?
El control de gestión es un proceso mediante el cual una organización define objetivos, mide resultados, analiza desviaciones y utiliza esa información para orientar sus decisiones. Su propósito es evaluar si las actividades y los recursos están contribuyendo al cumplimiento de la estrategia.
No consiste solamente en revisar presupuestos o verificar si las tareas se realizaron. También implica comprender por qué se obtienen determinados resultados, identificar factores que influyen en el desempeño y determinar qué ajustes pueden ser necesarios.
Por ejemplo, una empresa puede cumplir su meta de ventas y, al mismo tiempo, experimentar una disminución de su margen operativo. Observar únicamente los ingresos podría entregar una impresión positiva, mientras que el análisis conjunto de ventas, costos y rentabilidad mostraría una situación diferente.
El control de gestión permite relacionar estos antecedentes para comprender el desempeño de manera más completa.
Diferencia entre control operativo y control estratégico de gestión
El control operativo se concentra en el funcionamiento cotidiano de los procesos. Puede observar tiempos de producción, cumplimiento de despachos, utilización de recursos o calidad de los servicios.
El control estratégico de gestión amplía esa mirada y relaciona los resultados con los objetivos de mayor alcance. Busca determinar si las decisiones y el desempeño de las distintas áreas contribuyen a la dirección que la organización se ha propuesto seguir.
Ambos niveles se complementan. Una desviación operativa puede revelar un problema que afecta un objetivo estratégico, mientras que un cambio en la estrategia puede requerir nuevos indicadores y prioridades de seguimiento.
¿Por qué es importante el control de gestión en una empresa?
Una estrategia necesita mecanismos que permitan observar su avance y reconocer cuándo las condiciones cambian. Sin indicadores adecuados, las decisiones pueden depender demasiado de percepciones, información parcial o resultados que ya no representan la situación actual.
El control de gestión aporta una base para analizar cómo está funcionando la organización y qué factores requieren atención. Entre sus principales contribuciones se encuentran las siguientes:
Relacionar los resultados con los objetivos
Los indicadores permiten comprobar si los resultados obtenidos están alineados con las metas establecidas. Esto facilita reconocer avances, identificar brechas y revisar si los objetivos siguen siendo pertinentes frente al entorno.
Detectar desviaciones y anticipar problemas
La comparación entre resultados y metas ayuda a reconocer diferencias que pueden requerir atención. Una variación en los costos, una caída en la productividad o un aumento en los reclamos pueden advertir dificultades antes de que afecten otras áreas.
Mejorar la asignación de recursos
La información permite examinar dónde se utilizan los recursos, qué procesos necesitan ajustes y cuáles iniciativas requieren mayor atención. Así, las decisiones sobre presupuestos, equipos y prioridades pueden fundamentarse en antecedentes verificables.
Fortalecer la coordinación entre áreas
Los resultados de una organización dependen de funciones que están relacionadas entre sí. Los indicadores compartidos ayudan a comprender cómo las decisiones de finanzas, operaciones, comercialización y gestión de personas pueden influir en un mismo objetivo.
¿Qué son los indicadores de gestión y cómo se utilizan?
Los indicadores de gestión son medidas que permiten observar el comportamiento de una actividad, proceso u objetivo organizacional. Se construyen a partir de información que puede recopilarse y analizarse de manera consistente.
Algunos permiten evaluar resultados financieros; otros se relacionan con la satisfacción de clientes, la productividad, la calidad, los proyectos o el desempeño de los equipos.
Un indicador es útil cuando entrega información relevante para comprender una situación o decidir qué hacer. No se trata de medir todo lo que está disponible, sino de seleccionar aquellas variables que realmente ayudan a evaluar el cumplimiento de los objetivos.
Diferencia entre indicador, KPI y meta
Aunque estos conceptos suelen utilizarse como si fueran equivalentes, cumplen funciones diferentes.
Un indicador es una medida utilizada para observar una variable. Por ejemplo, el tiempo promedio de entrega permite conocer cuánto demora una organización en completar sus despachos.
Un KPI, o indicador clave de desempeño, es una medida especialmente relevante para evaluar el cumplimiento de un objetivo prioritario. No todos los indicadores tienen necesariamente esta condición.
La meta establece el resultado que se espera alcanzar durante un período determinado. Por ejemplo, una organización puede utilizar el porcentaje de entregas a tiempo como KPI y definir una meta de cumplimiento para el próximo trimestre.
La distinción es importante porque un indicador sin objetivo puede convertirse en un dato aislado, mientras que una meta sin seguimiento dificulta evaluar los avances.
¿Cómo elegir buenos indicadores de gestión?
La selección debe comenzar por los objetivos de la organización y no por la disponibilidad de herramientas tecnológicas. Antes de incorporar un indicador, conviene revisar algunos criterios:
- Relevancia: debe estar relacionado con un objetivo o problema que la organización necesita gestionar.
- Claridad: su definición y forma de cálculo deben ser comprensibles para quienes lo utilizan.
- Disponibilidad de información: los datos deben poder obtenerse con una frecuencia adecuada y una calidad suficiente.
- Comparabilidad: debe ser posible revisar su evolución entre períodos o unidades de análisis.
- Capacidad de orientar decisiones: su resultado debe ayudar a reconocer una situación, formular preguntas o evaluar una acción.
También es importante definir quién será responsable de revisar cada indicador y con qué frecuencia se analizará. Sin responsables ni instancias de seguimiento, el sistema puede terminar produciendo reportes que nadie utiliza.
Ejemplos de indicadores de gestión en distintas áreas
Los indicadores varían según las características de cada organización y los objetivos que busca cumplir. Una empresa productiva, una institución de servicios y una organización pública pueden necesitar medidas diferentes, incluso cuando comparten algunas áreas funcionales.
La siguiente tabla reúne ejemplos ilustrativos de indicadores que pueden utilizarse para evaluar el desempeño y orientar decisiones. Las fórmulas deben adaptarse a las definiciones, fuentes de información y períodos de medición de cada organización.
Ejemplos de indicadores de gestión por área
Cada indicador permite observar una dimensión del desempeño. Su utilidad depende de cómo se relaciona con los objetivos y las decisiones de la organización.
| Área | Indicador | Cómo se calcula o interpreta | Decisión que puede orientar |
|---|---|---|---|
| 01 Finanzas | Margen operativo | Resultado operacional dividido por ingresos operacionales, multiplicado por 100. | Revisar costos, estructura de gastos, precios y rentabilidad de las operaciones. |
| 02 Gestión comercial | Tasa de conversión comercial | Oportunidades ganadas divididas por el total de oportunidades cerradas, multiplicado por 100. | Evaluar el proceso comercial, los canales de captación y el seguimiento de oportunidades. |
| 03 Clientes | Satisfacción del cliente | Promedio de las respuestas obtenidas mediante una encuesta con escala definida y constante. | Identificar aspectos del servicio que necesitan mejoras y revisar la experiencia del cliente. |
| 04 Operaciones | Entregas a tiempo | Entregas realizadas dentro del plazo acordado divididas por el total de entregas comprometidas en el período, multiplicado por 100. | Revisar planificación, capacidad operativa, logística y coordinación de procesos. |
| 05 Personas | Rotación de personal | Desvinculaciones del período divididas por la dotación promedio del mismo período, multiplicado por 100. | Examinar necesidades de retención, condiciones de trabajo, desarrollo y gestión de equipos. |
| 06 Proyectos | Cumplimiento de hitos | Hitos completados en la fecha planificada divididos por el total de hitos previstos para el período, multiplicado por 100. | Revisar plazos, dependencias, asignación de recursos y prioridades del proyecto. |
Los indicadores son ejemplos ilustrativos. Cada organización debe adaptar sus fórmulas, fuentes de información, períodos y metas a sus objetivos y condiciones operativas.
Como se observa, un mismo indicador puede entregar información útil, pero su interpretación depende del contexto. Una disminución del margen operativo, por ejemplo, puede relacionarse con costos más altos, cambios en los precios o variaciones en la composición de las ventas.
Por eso, el análisis no debería limitarse a observar si un indicador subió o bajó. También debe examinar las causas de la variación y las consecuencias que puede tener para los objetivos organizacionales.
¿Cómo transformar los indicadores en decisiones empresariales?
El valor del control de gestión aparece cuando los resultados se utilizan para orientar acciones. Para conseguirlo, la organización necesita un proceso que conecte la información con la toma de decisiones.
1. Definir el objetivo que se quiere alcanzar
Primero se debe establecer qué resultado busca la organización. Puede tratarse de mejorar la rentabilidad, elevar la satisfacción de clientes, reducir tiempos de operación o cumplir los plazos de un proyecto.
El objetivo debe ser comprensible y estar relacionado con las prioridades estratégicas.
2. Seleccionar los indicadores relevantes
Una vez definido el objetivo, se identifican las variables que permitirán observar su avance. Conviene elegir pocos indicadores bien definidos antes que construir un sistema con numerosas métricas que no aportan información decisiva.
3. Establecer metas y responsables
Cada indicador necesita una referencia que permita interpretar su resultado. También es necesario determinar quién recopilará la información, quién la analizará y qué equipo tiene responsabilidad sobre el objetivo.
4. Recopilar y validar la información
Antes de interpretar los resultados, es necesario revisar que los datos sean consistentes, completos y comparables. Un indicador calculado con criterios diferentes entre períodos puede llevar a conclusiones equivocadas.
5. Analizar las desviaciones y sus causas
La diferencia entre el resultado obtenido y la meta permite identificar una brecha. El siguiente paso es investigar qué factores la explican, considerando las condiciones internas y externas que pueden influir en el desempeño.
6. Definir acciones y hacer seguimiento
Finalmente, se determina qué medidas pueden contribuir a mejorar el resultado, quién será responsable de implementarlas y cuándo se revisará su efecto.
Este último paso es fundamental: una decisión no termina cuando se aprueba una acción. También es necesario comprobar si produjo el efecto esperado y si requiere nuevos ajustes.
Cuadro de mando integral: relacionar los indicadores con la estrategia
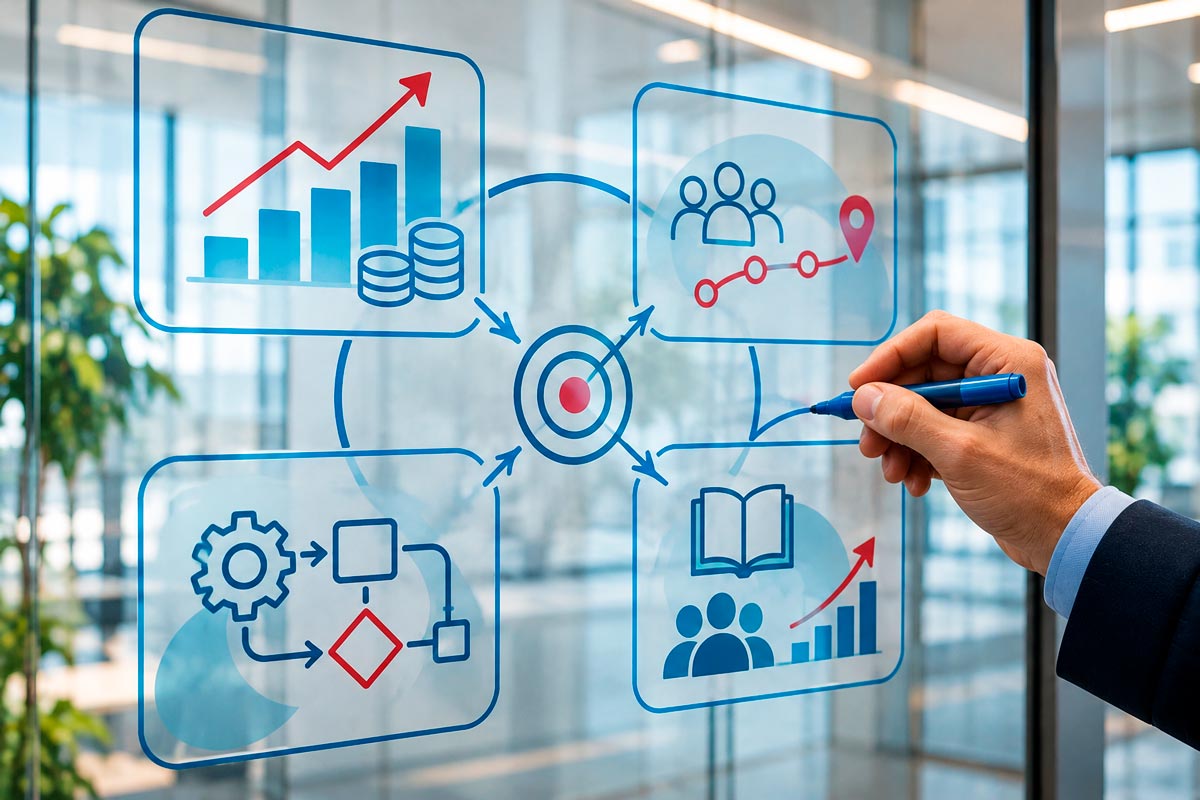
El cuadro de mando integral, conocido también como Balanced Scorecard, es un enfoque que permite organizar objetivos e indicadores desde diferentes perspectivas de la organización.
Su utilidad consiste en evitar que el seguimiento del desempeño dependa exclusivamente de los resultados financieros. Una empresa puede obtener buenos resultados económicos durante un período, pero presentar problemas en la satisfacción de clientes, sus procesos internos o la capacidad de desarrollar nuevas competencias.
Tradicionalmente, este enfoque organiza la medición en cuatro perspectivas:
Perspectiva financiera
Observa los resultados económicos de la organización. Puede considerar indicadores de rentabilidad, costos, ingresos, liquidez y utilización de recursos financieros.
Perspectiva de clientes
Examina cómo la organización responde a las necesidades y expectativas de sus clientes. Puede incluir satisfacción, retención, reclamos y cumplimiento de compromisos de servicio.
Perspectiva de procesos internos
Analiza el funcionamiento de las actividades necesarias para entregar productos o servicios. Considera productividad, calidad, tiempos, eficiencia y cumplimiento de procesos.
Perspectiva de aprendizaje y crecimiento
Observa las condiciones que permiten desarrollar capacidades futuras. Puede incluir formación de equipos, desarrollo de competencias, innovación y mejora organizacional.
Estas perspectivas deben relacionarse entre sí. La formación de los equipos, por ejemplo, puede contribuir a mejorar los procesos internos, lo que a su vez puede favorecer la experiencia de los clientes y los resultados financieros.
El cuadro de mando integral no reemplaza el análisis de gestión ni implica que todas las organizaciones deban utilizar los mismos indicadores. Es una herramienta para ordenar la relación entre estrategia, objetivos y desempeño, adaptándola a las prioridades de cada organización.
Errores frecuentes al implementar un sistema de control de gestión
Un sistema de control puede perder efectividad cuando se concentra en producir información sin conectarla con las decisiones de la organización. Algunos problemas habituales merecen especial atención.
Medir demasiados indicadores
Acumular métricas puede dificultar la identificación de los resultados realmente relevantes. Es preferible seleccionar indicadores vinculados con objetivos concretos y revisar periódicamente si siguen siendo útiles.
Confundir actividad con resultados
Registrar reuniones, tareas realizadas o cantidad de informes no necesariamente permite conocer el desempeño. Es necesario distinguir entre las actividades ejecutadas y los resultados que se busca conseguir.
Establecer metas sin considerar el contexto
Una meta debe tomar en cuenta los recursos disponibles, las condiciones del mercado, el historial de desempeño y las capacidades de la organización. Copiar objetivos de otras empresas sin analizar sus diferencias puede producir referencias poco realistas.
Revisar los datos sin tomar medidas
Un reporte puede mostrar desviaciones importantes, pero si no existe análisis, responsables ni acciones de seguimiento, la información pierde gran parte de su utilidad.
El control de gestión debe formar parte de la toma de decisiones y no quedar reducido a una tarea administrativa periódica.
El control estratégico de gestión en la formación del MBA PUCV
El control de gestión requiere comprender cómo se relacionan las diferentes funciones de una organización y cómo sus resultados contribuyen a los objetivos generales.
En la formación del MBA, esta materia se vincula con conocimientos de administración, finanzas, operaciones, dirección y desarrollo organizacional. Su estudio permite comprender la importancia de analizar información, evaluar el desempeño y relacionar las decisiones de las distintas áreas con la estrategia empresarial.
En el caso del MBA PUCV, la malla curricular vigente incorpora la asignatura Control Estratégico de Gestión durante el cuarto trimestre, dentro del ciclo intermedio. En ese mismo período se consideran materias como Desarrollo Organizacional y Dirección Financiera Internacional, lo que permite situar el control de gestión dentro de una formación que aborda distintas dimensiones de la dirección de empresas.
Para quienes desean conocer en detalle la estructura académica, las asignaturas y las áreas de formación del programa, la malla curricular permite revisar cómo se organiza esta preparación a lo largo de sus ciclos formativos.
El control de gestión como apoyo a mejores decisiones empresariales
El control estratégico de gestión permite relacionar los objetivos de una organización con los indicadores que muestran su desempeño. Su valor no está solamente en medir resultados, sino en comprender qué los explica y determinar qué decisiones pueden contribuir a mejorar la situación.
Elegir indicadores pertinentes, establecer metas claras, analizar desviaciones y dar seguimiento a las acciones permite utilizar la información como una herramienta para dirigir la organización.
En un entorno donde las empresas enfrentan cambios y desafíos permanentes, desarrollar estas capacidades resulta relevante para quienes participan en la administración, coordinación y dirección de organizaciones.
Conoce la formación del MBA PUCV
El MBA PUCV incorpora la asignatura Control Estratégico de Gestión dentro de su malla curricular, como parte de una formación orientada a comprender las distintas áreas de la administración y dirección de empresas.
Si estás evaluando continuar tu desarrollo profesional, puedes conocer las asignaturas del programa, revisar sus áreas formativas y consultar los antecedentes necesarios para postular.
Preguntas frecuentes sobre control de gestión e indicadores
¿Qué es el control de gestión en una empresa?
Es un proceso que permite relacionar los objetivos organizacionales con indicadores y resultados, analizar desviaciones y utilizar la información para orientar decisiones. Su función es evaluar si las actividades y los recursos están contribuyendo al cumplimiento de la estrategia.
¿Cuáles son los principales indicadores de gestión?
Dependen de los objetivos y la actividad de cada organización. Entre los ejemplos habituales se encuentran el margen operativo, la tasa de conversión comercial, la satisfacción de clientes, el porcentaje de entregas a tiempo, la rotación de personal y el cumplimiento de hitos de proyectos.
¿Cuál es la diferencia entre control de gestión y control estratégico de gestión?
El control de gestión reúne los procesos utilizados para medir resultados, evaluar desviaciones y orientar acciones. El control estratégico pone especial atención en la relación entre esos resultados y los objetivos de largo plazo de la organización. Ambos niveles se complementan para apoyar las decisiones.
¿Qué es un KPI y para qué sirve?
Un KPI es un indicador clave de desempeño que permite evaluar el avance de un objetivo prioritario. Sirve para observar resultados relevantes, identificar brechas y entregar información que ayude a determinar si las acciones implementadas están produciendo los efectos esperados.